通信制高校やサポート校の資料を並べて、「就学支援金をもらっても、入学の年にまとめて払う額が足りない」と感じた保護者の方は多いと思います。そこで出てくるのが「教育ローン」という言葉です。けれど、借りる前に確かめておくと、借りる額を小さくできる制度が3つ以上あります。
結論から言うと、通信制高校(学校教育法上の高等学校)の費用は、日本政策金融公庫の「国の教育ローン」の対象校に含まれます。一方で、サポート校の費用が対象になるかは、公庫の公式ページでは断定されていません。公庫は「学校教育法によらない学校については、対象とならない場合があります」と書いています。
この記事は、日本政策金融公庫の利用条件ページとよくある質問、厚生労働省の生活福祉資金の貸付条件、神奈川県社会福祉協議会、神戸市・横浜市・焼津市・広島県の母子父子寡婦福祉資金の案内、中央ろうきんの商品ページ、通信制高校2校の学費ページ、学校教育法の条文(e-Gov)を実際に開いて確認した内容でできています。公式で確認できなかったことは、確認できなかったと書いています。当校(NIJIN高等学院)の学費の金額は載せていません。学費のご案内のページでご確認ください。
ひとり親家庭の場合は、借りる前に使える無利子の制度がもう一段あります。ひとり親 通信制高校の学費もあわせてご覧ください。
結論:通信制高校の学費と教育ローンの早見
- 借りる前に、返さなくてよいお金を先に使い切ります。2026年度の就学支援金は所得制限なしで、私立通信制は年337,200円(1単位13,668円)が上限です。授業料以外は高校生等奨学給付金があります。
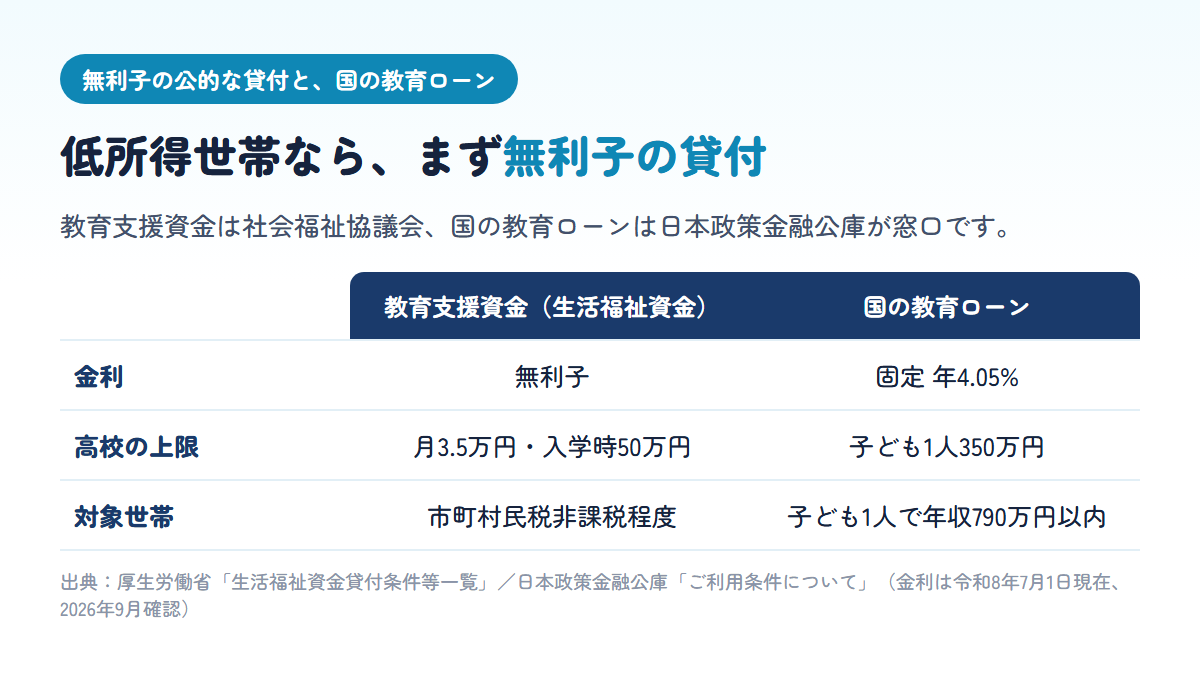
- 次に、無利子の公的な貸付を確かめます。ひとり親家庭なら母子父子寡婦福祉資金、住民税非課税程度の世帯なら社会福祉協議会の教育支援資金(高校は月3.5万円以内)です。
- 国の教育ローンは、通信制高校も対象校です。子ども1人350万円まで、金利は年4.05%(固定・保証料別、令和8年7月1日現在)、返済は20年以内。子ども1人の世帯は世帯年収790万円以内が目安です。
- サポート校の費用は、公庫の対象と言い切れません。サポート校は学校教育法第1条の「学校」ではないため、学校名を伝えて公庫の教育ローンコールセンターに確認するのが確実です。
- 民間の教育ローンや学校の提携学費ローンは、公的な制度で埋まらない分の最後の手段として考えます。学校の提携ローンは、信販会社が学費を立て替えて分割で返す仕組みの例がありました。
- 公庫は1年分ずつの貸付で、審査と振込に合わせて20日前後かかります(10月〜3月はさらに時間がかかることがあります)。入学金に使うなら、候補校が決まった段階で相談を始めます。
- NIJIN高等学院はサポート校です。就学支援金の対象になるのは提携する通信制高校の授業料で、サポート校としての費用は別に考える必要があります。
「教育ローンしかない」と思う前に、足りない額を分けて数えます
教育ローンを調べはじめる方の多くは、学校のパンフレットに載っている「初年度の納入金の合計」を見て、その額をまるごと用意しなければならないと感じています。けれど、その合計には性格の違うお金が混ざっています。
- 通信制高校の授業料:国の就学支援金で差し引かれる部分です。
- 入学金・施設設備費・教材費など:就学支援金の対象外で、家計から出ます。
- スクーリングの交通費・宿泊費:学費の外にかかります。詳しくは通信制高校 スクーリング費用の記事で整理しています。
- サポート校の費用:通信制高校とは別の契約で、就学支援金は使えません。
「足りない」と感じている額のうち、どれが授業料で、どれがそれ以外なのか。ここを分けると、返さなくてよい制度で埋まる部分と、借りるしかない部分が見えてきます。通信制高校の学費そのものの内訳は通信制高校 学費の記事で、サポート校の費用の二段構造はサポート校 学費の記事で説明しています。
お金の相談は、家族のなかでも口に出しにくいものです。けれど、借りるかどうかを決めるのは、この記事の順番で制度を確かめたあとで十分に間に合います。
借りる順番は「返さない→無利子→国→民間」の4段です
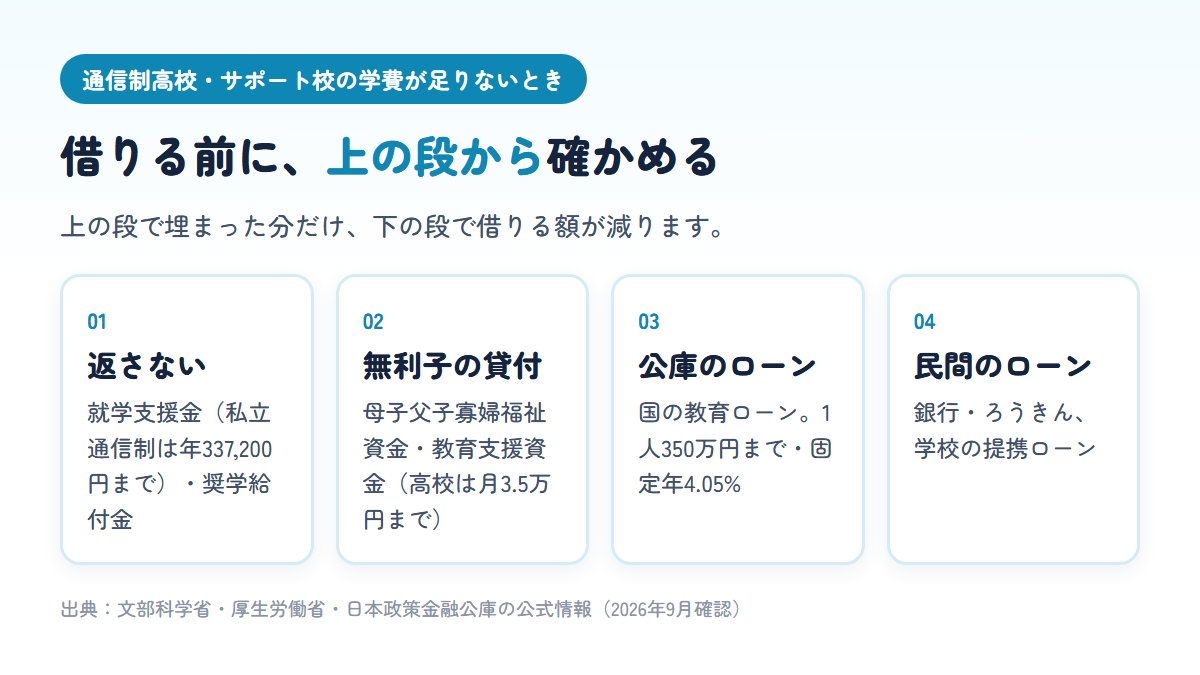
教育費の制度は、窓口も名前もばらばらです。そこで、家計への負担が軽い順に4段に並べました。上の段で埋まった分だけ、下の段で借りる額が減ります。
| 順番 | 制度の例 | 返済・利息 | 主な窓口 |
|---|---|---|---|
| 1. 返さなくてよい | 就学支援金/高校生等奨学給付金 | 返済なし | 在籍する学校・都道府県 |
| 2. 無利子で借りる | 母子父子寡婦福祉資金(修学資金など)/生活福祉資金(教育支援資金) | 返済あり・無利子 | 市区町村の福祉窓口/市区町村の社会福祉協議会 |
| 3. 国の教育ローン | 日本政策金融公庫 教育一般貸付 | 固定 年4.05%(令和8年7月1日現在) | 公庫の支店・ネット申込 |
| 4. 民間のローン | 銀行・ろうきんの教育ローン/学校の提携学費ローン | 金利・条件は商品ごと | 各金融機関・信販会社 |
この順番には理由があります。たとえば神奈川県社会福祉協議会の案内は、教育支援資金について「ひとり親世帯の方は母子父子寡婦福祉資金の利用が優先」とし、日本学生支援機構などの無利子・給付型の奨学金の申し込みも原則として求めています。横浜市の母子父子寡婦福祉資金の案内にも、ほかの貸付や奨学金が受けられる場合はそちらを優先するよう書かれています。つまり、公的な貸付のほうも「先に上の段を使ってください」という作りになっているのです。
出典:神奈川県社会福祉協議会「教育支援資金」/横浜市「母子父子寡婦福祉資金」(2026年7月1日更新、2026年9月確認)
返さなくてよいお金は、「授業料」と「授業料以外」で2つに分かれます
1段目の制度は、どちらも返済がいりません。ただし、使いみちがはっきり分かれています。
| 制度 | 何に使うお金か | 2026年度の要点(通信制) |
|---|---|---|
| 高等学校等就学支援金 | 高校の授業料 | 所得制限なし。私立通信制は年337,200円(1単位13,668円)、公立通信制は1単位336円が上限 |
| 高校生等奨学給付金(非課税世帯) | 教科書・教材費など授業料以外 | 年額 国公立50,500円・私立52,100円 |
| 高校生等奨学給付金(年収約270〜380万円) | 同上 | 年額 国公立16,830円・私立17,370円 |
| 高校生等奨学給付金(年収約380〜490万円) | 同上 | 年額 国公立12,630円・私立13,030円 |
出典:文部科学省「高等学校等就学支援金・新制度の概要」/文部科学省 高校生等奨学給付金リーフレット(令和8年度)(2026年9月確認)
就学支援金は、学校が生徒に代わって受け取り、授業料にあてる仕組みです。そのため「学費の請求額から最初から差し引かれる学校」と「いったん払って後から調整する学校」があります。たとえば日本航空高等学校の通信制課程は、学費を2回に分けて納め、2回目の授業料は就学支援金の支給額が決まってから相殺した額を請求すると公式サイトに書いています。一時的に立て替えが必要かどうかで、借りる必要のある額も時期も変わるため、候補校に「支援金はいつ、どう差し引かれるか」を聞いておくと安心です。
奨学給付金は、就学支援金とは別に申し込みます。生活保護世帯や、上の表にない区分の金額もあります。詳しくは高校生等奨学給付金の記事でまとめています。また、「奨学金」という名前の制度には返すものと返さないものが混ざっています。その見分け方は通信制高校 奨学金の記事で書いています。
無利子で借りられる公的な貸付は2つ。ひとり親か、低所得世帯かで窓口が変わります
2段目は、返済は必要でも利息がかからない公的な貸付です。国の教育ローンより先に確かめる価値があります。
| 項目 | 母子父子寡婦福祉資金(修学資金・就学支度資金) | 生活福祉資金(教育支援資金) |
|---|---|---|
| 対象 | 母子家庭・父子家庭など(児童を扶養しているひとり親) | 低所得世帯(必要な資金を他から借り受けることが困難な世帯・市町村民税非課税程度) |
| 高校の毎月の費用 | 修学資金。限度額は学校の種類・通学の形で変わる(例:神戸市の案内で私立・自宅外通学は月52,500円) | 教育支援費 月3.5万円以内(特に必要と認める場合は1.5倍まで) |
| 入学時の費用 | 就学支度資金(高校は15万円〜42万円の範囲で示す自治体あり) | 就学支度費 50万円以内 |
| 利息・返済 | 無利子。卒業後6か月据置、20年以内に返済 | 無利子。卒業後6か月以内据置、据置後20年以内に返済 |
| 窓口 | 市区町村のひとり親・子育ての担当課など | お住まいの市区町村の社会福祉協議会 |
出典:厚生労働省「生活福祉資金貸付条件等一覧」/厚生労働省「生活福祉資金貸付制度」/神戸市「母子父子寡婦福祉資金貸付金」(2026年4月15日更新)/焼津市(2026年1月26日更新)(2026年9月確認)
表にするとよく似ていますが、使うときの注意点はそれぞれ違います。
母子父子寡婦福祉資金で気をつけること
- 限度額の示し方が自治体でまちまちです。焼津市は高校の修学資金を「月額18,000円〜35,000円」、横浜市は主な進学先として高校の国公立月18,000円・私立月30,000円、神戸市は私立・自宅外通学の例として月52,500円を示しています。お住まいの自治体の表で確認してください。
- 支払い済みの学費には借りられないことがあります。横浜市の案内には、入学金や授業料などをすでに支払った場合は貸し付けできないとあります。払う前に相談するのが基本です。
- ほかの奨学金と一緒に使えないことがあります。焼津市は他の奨学金制度との併用はできない(給付型との重複申請は可能)としています。
- 審査があります。広島県の案内には、償還金の年額(他の借入金を含む)が申請時の年収の25%を超える場合などは、貸付できない場合があると書かれています。
生活福祉資金(教育支援資金)で気をつけること
- 借りるのは世帯ぐるみです。厚生労働省の一覧では、保証人は不要ですが「世帯内で連帯借受人が必要」とされています。神奈川県社会福祉協議会は、借受希望者が未成年の場合は親権者などの合意が必要としています。
- 無利子は返済計画どおりに返した場合です。神奈川県社会福祉協議会の案内では、計画期間を過ぎると残った元金に年3.0%の延滞利子がかかります。
- 対象は学校教育法に規定する高等学校などと案内されています。通信制課程を対象外とする記載は見当たりませんでしたが、通信制を明記した公的な資料も今回は確認できませんでした。申し込む前に社会福祉協議会へ確認してください。
国の教育ローンは通信制高校も対象。上限350万円・固定年4.05%です
3段目の「国の教育ローン」(日本政策金融公庫の教育一般貸付)は、高校、大学、専修学校などに入学・在学する人の保護者に向けた貸付です。公庫が対象校として挙げているのは、修業年限3か月以上で中学校卒業以上の人を対象とする教育施設で、その筆頭が高等学校です。通信制高校は学校教育法上の高等学校なので、この一覧に含まれます。
| 項目 | 国の教育ローン(教育一般貸付) |
|---|---|
| 融資限度額 | 子ども1人につき350万円(自宅外通学などは450万円)。今後1年間に必要な費用が対象 |
| 金利 | 年4.05%(固定・保証料別、令和8年7月1日現在)。ひとり親家庭などは0.4%引き下げ |
| 返済 | 20年以内。在学中は利息のみの返済(元金据置)も可能 |
| 使いみち | 入学金・授業料・施設設備費、受験費用、教科書代・教材費・通学費用・塾や予備校代・パソコン購入費用など |
| 世帯年収の上限 | 子ども1人 790万円/2人 890万円/3人 990万円(事業所得者は600万円/690万円/790万円) |
| 保証 | 教育資金融資保証基金(保証料を融資金から差し引き)か連帯保証人 |
出典:日本政策金融公庫「ご利用条件について」/日本政策金融公庫「よくあるご質問 国の教育ローン」(2026年9月確認)
金利の引き下げを受けられるのは、交通遺児家庭、母子家庭、父子家庭、世帯年収200万円(所得132万円)以内の世帯、子ども3人以上かつ世帯年収500万円(所得356万円)以内の世帯です。引き下げ後は年3.65%になる計算です。世帯年収の上限には、子どもが2人以内で勤続年数3年未満、単身赴任、介護費の負担などに当てはまる場合に、990万円(事業所得者は790万円)まで緩める条件もあります。
通信制高校の家庭にとって使いやすい点が2つあります。1つは、1年中いつでも申し込めることです。4月以外に転入・編入する場合も、時期の制約は受けにくい作りです。もう1つは、パソコン購入費用や通学費用が使いみちに明記されていることです。オンライン学習の端末や、スクーリングに通う交通費の準備にも使えます。
公庫のよくある質問によると、申し込みから審査結果までが10日前後、そこから振り込みまでがさらに10日前後です。入学シーズン(10月〜3月)は申し込みが多く、それ以上かかる可能性があるため、必要な時期の2〜3か月前が申し込みの目安とされています。入学資金は、原則として入学した月の翌月末まで融資が可能です。
※2026年9月時点の情報です。金利は年2回(5月・11月の1日前後)見直されます。最新は公式でご確認ください。
サポート校の費用が公庫の対象になるかは、公式では断定されていません
サポート校を検討している方にとって、いちばん知りたいのはここだと思います。確認できたことと、確認できなかったことを分けて書きます。
確認できたこと
- 学校教育法第1条が定める「学校」は、幼稚園、小学校、中学校、義務教育学校、高等学校、中等教育学校、特別支援学校、大学、高等専門学校です。サポート校はこの一覧に入りません。
- 公庫の対象校の一覧には、高等学校のほかに専修学校や各種学校も含まれています。各種学校は、学校教育法第134条で「第一条に掲げるもの以外のもので、学校教育に類する教育を行うもの」と定められ、公庫は都道府県知事の認可を受けて設置される教育施設と説明しています。
- そのうえで公庫は、「大学等であっても在籍する課程や学校教育法によらない学校については、対象とならない場合があります」と書き、不明な点は教育ローンコールセンターに問い合わせるよう案内しています。
- 技能連携校は、学校教育法第55条にもとづき、都道府県教育委員会が指定する技能教育のための施設です。通信制・定時制の生徒がそこで学んだ内容を、在籍する高校の教科の一部の履修とみなせる仕組みです。
確認できなかったこと
- 「サポート校」という言葉を使って対象かどうかを示した公庫の記載は、利用条件ページにもよくある質問にも見つかりませんでした。
- 使いみちにある「塾・予備校代」に、サポート校の費用が含まれるかどうかも、公式の記載では確認できませんでした。
- 技能連携校の費用の扱いについても、公庫の記載は見当たりませんでした。
言い換えると、在籍する通信制高校に払う費用は対象校の範囲に入る一方、サポート校に払う費用は「学校の設置の形しだいで、個別に判断される」可能性がある、というのが公式の記載から言える範囲です。同じ「サポート校」でも、各種学校などの認可を受けているかどうかは学校によって違います。
確実なのは、申し込む前に教育ローンコールセンター(0570-008656、または03-5321-8656)に、次の3点を伝えて聞くことです。
- 在籍する通信制高校の名前と、サポート校の名前
- サポート校が各種学校などの認可を受けているか(学校に聞けば分かります)
- 借りたい費用が、どちらの学校への支払いか(入学金・授業料・教材費などの内訳)
民間の教育ローンは「証書貸付型」と「カード型」、学校の提携ローンは信販会社の分割払いです
4段目の民間のローンは、商品によって条件が大きく違います。ここでは特定の商品をすすめるのではなく、仕組みの違いを公式の説明で確認します。
| 種類 | 仕組み(公式の説明) | 確認した例 |
|---|---|---|
| 証書貸付型 | 必要な教育資金を一括で借り、借入日の翌月から元利金を返済する | 中央ろうきん(在学中は利息のみの返済も可能・最長5年の据置) |
| カード型 | 在学中は極度額の範囲で繰り返し借り、その間の返済は利息のみ。卒業後に元利金を返済 | 中央ろうきん(団体会員の構成員・生協会員の組合員などに限る取扱い) |
| 学校の提携学費ローン | 信販会社が学費を学校に一括で納め、保護者が毎月分割で返す | 日本航空高等学校 通信制課程、飛鳥未来高校グループ |
出典:中央ろうきん よくあるお問い合わせ/中央ろうきん 教育ローン[証書貸付型]/日本航空高等学校 通信制課程「学費・ローン、奨学金」/飛鳥未来高校グループ「教育ローン・奨学金」(2026年9月確認)
学校の提携ローンについて、今回公式サイトで確認できたのは2つの例です。日本航空高等学校の通信制課程は、オリコ学費サポートプランを「入学後、学費を学費負担者に代わってオリコが学校に一括納入し、毎月所定の金額を分納いただく制度」と説明しています。飛鳥未来高校グループのページは、提携学費ローンとして2社の商品を挙げ、どちらもWEB申込みに対応すると書いています。
ここで1つ、気づいたことがあります。飛鳥未来高校グループのページでは国の教育ローンの返済期間が「最長18年」と書かれていましたが、公庫の現在の利用条件ページでは「20年以内」です。学校のページは、制度が変わったあとに更新が追いついていないことがあります。金利や返済期間は、学校の案内ではなく、貸す側の公式ページで最終確認するのが安全です。
民間のローンや提携ローンを比べるときは、金利の数字だけでなく、次の点を同じ条件で並べてください。
- 固定金利か変動金利か、保証料が金利に含まれるか別か
- 在学中に元金を据え置けるか、据え置ける期間は何年か
- 申し込める人の条件(地域、勤務先、会員かどうか)
- サポート校など、学校教育法上の学校以外の費用に使えるか
教育ローンでつまずきやすいのは、金利より「時期」と「対象外の費用」です
制度を調べていくと、金利の差より手続きの行き違いで困る場面のほうが多いことに気づきます。一次資料から、見落としやすい点を5つ挙げます。
1. 公庫のローンは「1年分」ずつ
公庫のよくある質問によると、対象は今後1年間に必要となる費用だけで、2年目以降の費用はあらためて申し込みます。子ども1人350万円の枠は、残高を差し引いた範囲で使えます(例:残高230万円なら次は120万円まで)。3年分をまとめて借りる計画は立てられません。
2. 入学資金は「入学した月の翌月末」まで
入学金を払ってから時間がたつと、入学資金としては借りられなくなります。転入・編入で年度の途中に入る場合も、入学の月を基準に逆算してください。
3. 審査と振込で20日前後、繁忙期はそれ以上
学校の入学手続きの支払期限が先に来ると、ローンが間に合いません。候補校の支払期限と、公庫の審査にかかる日数を並べて確認します。
4. 払ってしまった学費には借りられない貸付がある
横浜市の母子父子寡婦福祉資金の案内のように、すでに支払った入学金や授業料には貸し付けできないとする制度があります。無利子の貸付を使うなら、学校に払う前に窓口へ相談します。
5. 保証料は融資金から差し引かれる
公庫で保証基金を使う場合、保証料は融資金から一括で差し引かれ、口座には保証料と送金手数料を引いた額が振り込まれます。学校に払う額ちょうどを借りると、振込額が足りなくなることがあります。なお、保証料を使いみちに含めることもできます。
100万円を10年で返すと、公庫の例で月10,300円です
借りるかどうかを考えるときは、「借りられる額」ではなく「毎月いくら返すことになるか」から見るほうが判断しやすくなります。公庫は、利用条件ページで返済額の目安を2つ示しています。
| 返し方(100万円・返済期間10年) | 在学中の毎月 | 卒業後の毎月 |
|---|---|---|
| 最初から元利金を返す | 10,300円(119回払い) | 同じ |
| 在学中4年は利息のみ(元金据置) | 3,400円(48回払い) | 15,700円(72回払い) |
出典:日本政策金融公庫「ご利用条件について」(返済額は目安で、保証基金の保証料は含まない。2026年9月確認)
据置を使うと在学中の負担は軽くなりますが、卒業後の毎月の返済は1.5倍ほどに増えます。通信制高校は自分のペースで4年以上かけて卒業する人もいるため、据置の期間が延びるほど、あとの返済が重くなる点を意識しておきたいところです。
もう1つの目安は、借りる額を「1年分の不足額」に限ることです。公庫のローンも1年ずつの貸付なので、1年目の家計を見て、2年目に借りる額を見直すことができます。学費の全体像と3年間の総額の考え方は通信制高校 学費の記事を、スクーリングにかかる交通費などは先ほどの記事をあわせてご覧ください。
選択肢の1つとしてのサポート校(お金の正直な注意点)
毎日の登校が難しい、家から学べる形がいい。そう考えてサポート校を候補に入れるご家庭は少なくありません。NIJIN高等学院(ニジ高)も、オンライン中心の通信制高校サポート校です。全国どこからでも参加でき、カメラやマイクをオフにしてチャットだけで参加するところから始められます。途中からの入学(転入・編入)もでき、出願費用は無料です。
運営は株式会社NIJINです。小中学生の場合は、同じグループが運営するNIJINアカデミー(不登校の小中学生のためのオンラインオルタナティブスクール。1,000名以上が在籍)という選択肢もあります。中学卒業後にニジ高へ進む生徒もいます。
そのうえで、お金の面で正直にお伝えしておくことがあります。
- ニジ高そのものは高校ではありません。高校卒業の資格は、提携する通信制高校に在籍して取ります。
- 就学支援金の対象になるのは、提携する通信制高校の授業料です。サポート校としての費用は、就学支援金の対象になりません。
- サポート校の費用に国の教育ローンが使えるかは、この記事で書いたとおり公庫の個別の判断になります。検討される場合は、学校名を伝えて公庫にご確認ください。
- 学院内でのスクーリングはありませんが、提携校のスクーリングには参加が必要です。その交通費なども、学費とは別に見込んでおいてください。
ニジ高の費用の金額は学費のご案内に載せています。ほかの学校と比べるときは、「通信制高校に払う分」と「サポート校に払う分」を分けた見積もりを出してもらうと、支援金と借りる額の計算がしやすくなります。
迷ったときの進め方(3ステップ)
- 見積もりを「授業料」「授業料以外」「サポート校」に分ける。候補校に内訳を出してもらい、就学支援金がいつ・どう差し引かれるか、支払期限はいつかを書き出します。
- 上の段から順に、使える制度に印をつける。奨学給付金の区分に当てはまるか、ひとり親家庭か、住民税非課税程度か。当てはまるものがあれば、学校に払う前に窓口へ相談します。
- それでも足りない額だけ、国の教育ローンに相談する。必要な時期の2〜3か月前を目安に、サポート校の費用が含まれるならその旨を伝えて対象かどうかを確認します。民間のローンは、そのあとで比べます。
この3つは、学校を1校に決める前から進められます。1つ目の内訳が出るだけで、「借りなければならない額」は多くの場合かなり具体的になります。
教育ローンの前に、使える制度を一緒に確かめる
就学支援金で足りない分をどう埋めるか、借りる前の順番を一緒に整理します。ニジ高はサポート校なので、その費用は就学支援金の対象外で、公庫の教育ローンも個別の確認になります。見積もりの分け方からご相談いただけます。
個別相談会を見てみる →よくある質問
A. 使えます。日本政策金融公庫の国の教育ローンは高等学校を対象校に含み、通信制高校も学校教育法上の高等学校です。子ども1人350万円まで、金利は年4.05%(固定・保証料別、令和8年7月1日現在)、返済は20年以内です。世帯年収の上限(子ども1人なら790万円など)があります。
A. 公庫の公式ページでは断定されていません。公庫は各種学校なども対象としつつ、「学校教育法によらない学校については、対象とならない場合があります」としています。学校名と費用の内訳を伝えて、教育ローンコールセンター(0570-008656)に確認してください。
A. ひとり親家庭なら母子父子寡婦福祉資金の修学資金・就学支度資金、低所得世帯なら社会福祉協議会の生活福祉資金(教育支援資金)が無利子です。教育支援資金は高校で月3.5万円以内、入学時の就学支度費は50万円以内です。窓口と条件は自治体ごとに確認してください。
A. 就学支援金は授業料にあてるお金なので、入学金・教材費・スクーリングの交通費・サポート校の費用などは残ります。まず授業料以外に使える高校生等奨学給付金を確かめ、それでも足りない分を借りるかどうか考える順番がおすすめです。
A. 国の教育ローンは1年中申し込めますが、審査と振込に20日前後かかり、10月〜3月はさらに時間がかかることがあります。入学資金は原則として入学した月の翌月末まで融資が可能です。学校の支払期限から逆算して、2〜3か月前を目安に相談してください。
借りるかどうかは、順番どおりに確かめてから決めて大丈夫です
教育ローンという言葉を調べはじめたとき、心の中には「子どもの学びを止めたくない」という気持ちと、「この先の家計は大丈夫だろうか」という不安が一緒にあると思います。どちらも、ご家族を大事に思うからこその迷いです。
借りる額は、返さなくてよい制度と無利子の貸付を先に確かめるだけで、小さくできることがあります。サポート校の費用のように、公式に答えが書かれていないことは、窓口に聞けば答えが出ます。分からないまま大きな額を借りる必要はありません。
見積もりの分け方や、どの費用が支援の対象になるかの確認からでも、ひとつずつ進めていけば十分です。
借りる額を決める前に、使える制度を一緒に確かめます
全国どこからでもカメラ・マイクはオフでOK転入・編入は随時受付
通信制高校サポート校 NIJIN高等学院(ニジ高)/出願費用は無料です。無理に勧めることはありません。
あわせて読みたい